Građani i firme u Bosni i Hercegovini od 1. novembra 2026. godine imaće veći iznos novca zaštićen sistemom osiguranja depozita. Dosadašnji limit od 70.000 KM povećava se na 100.000 KM po vlasniku depozita u jednoj banci. Odluku je Upravni odbor Agencije za osiguranje depozita Bosne i Hercegovine usvojio 23. septembra u Sarajevu.
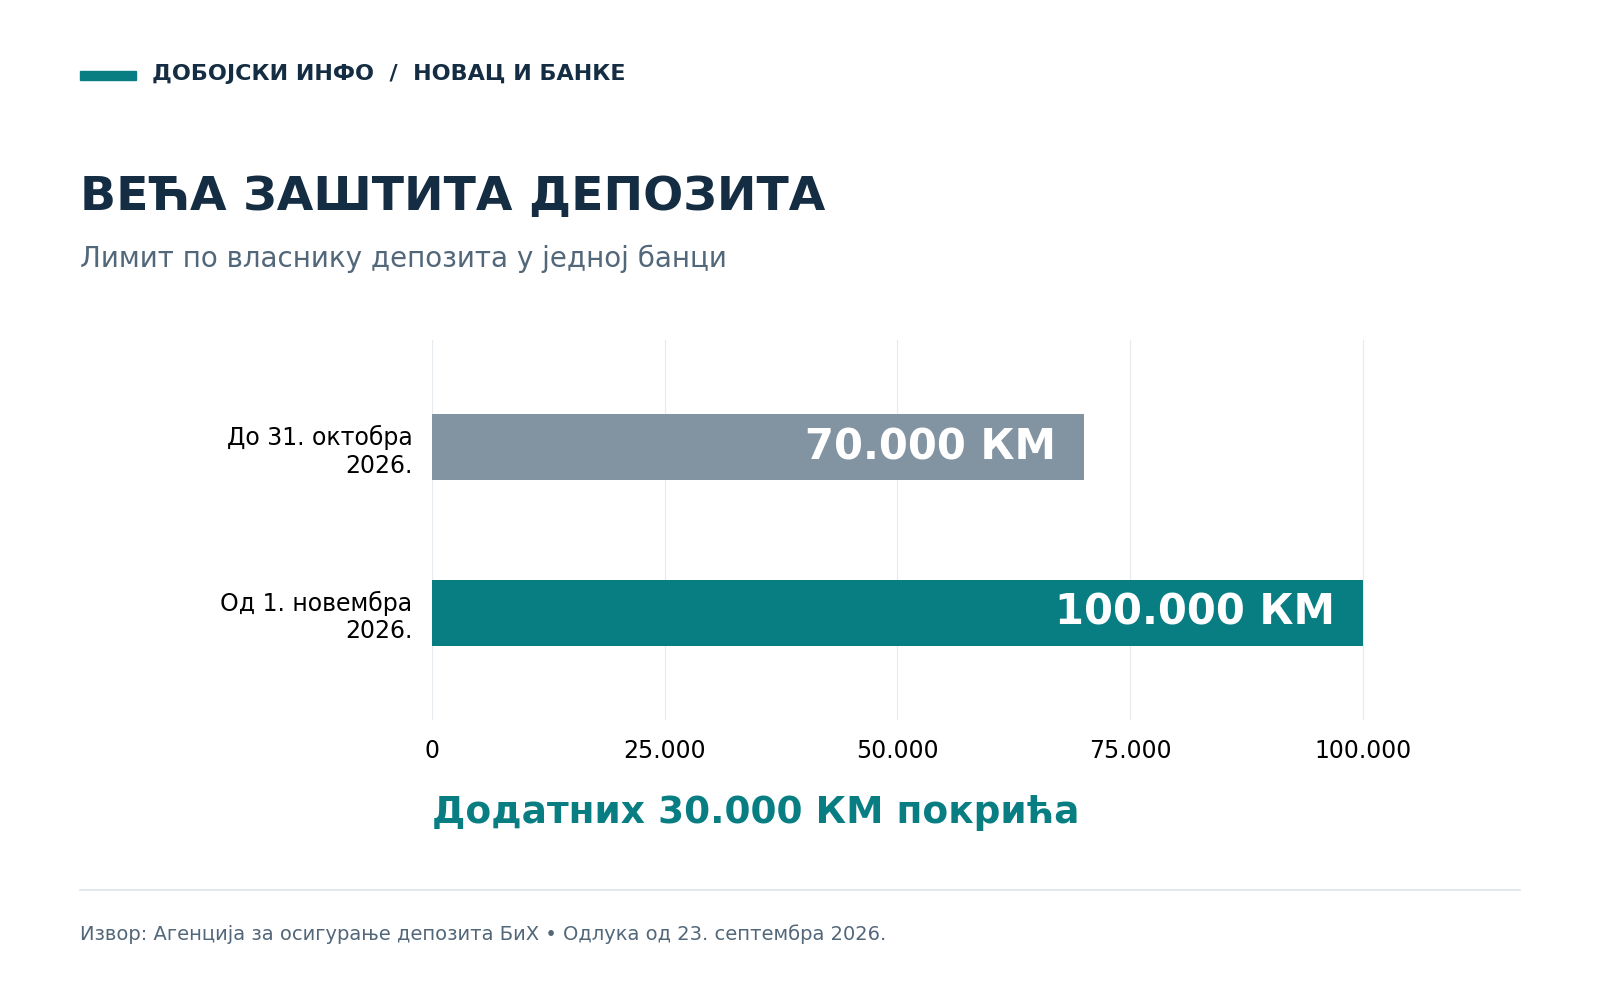
Od 1. novembra 2026. osigurani limit povećava se za 30.000 KM po vlasniku depozita u jednoj banci.
Za nekoga ko u banci ima 90.000 KM to znači da će, uz ispunjene zakonske uslove, cijeli iznos biti unutar osiguranog limita. Međutim, ko ima više računa u istoj banci neće dobiti zasebnu zaštitu od 100.000 KM za svaki račun. Sva sredstva jednog vlasnika u toj banci se sabiraju.
Veći limit posebno je važan za ljude koji godinama štede, porodice koje na računu čuvaju novac za kupovinu stana i preduzeća kojima su sredstva potrebna za plate, dobavljače i svakodnevno poslovanje.
Šta je zapravo osigurano
Osiguranje depozita služi da vlasniku računa obezbijedi povrat zaštićenog iznosa ako banka izgubi dozvolu za rad. Isplatu tada organizuje Agencija za osiguranje depozita BiH, prema zakonskim pravilima i do propisanog limita.
Zaštita obuhvata fizička i pravna lica, a članstvo u sistemu obavezno je za banke koje imaju dozvolu nadležne agencije za bankarstvo. Vlasnik depozita ne plaća posebnu premiju osiguranja — plaćaju je banke.
Nije zaštićena samo oročena štednja. U obračun ulaze i sredstva na tekućim i drugim depozitnim računima, u konvertibilnim markama i stranim valutama, ako nisu među zakonski isključenim depozitima.
Pošto se mijenja limit postojećeg zakonskog sistema, veća zaštita odnosi se i na ranije položene depozite koji ispunjavaju uslove. Za samo povećanje pokrića nije potrebno ponovo oročavati novac ili kupovati polisu osiguranja. To proizlazi iz načina na koji zakon uređuje osiguranje i promjenu njegovog limita.
Više računa u istoj banci ne povećava zaštitu
Ako neko ima 60.000 KM oročene štednje, 25.000 KM na tekućem računu i deviznu štednju vrijednu 35.000 KM u istoj banci, njegov ukupni depozit iznosi 120.000 KM. Otvaranje dodatnog računa u toj banci ne donosi novi osigurani limit.
Sljedeći primjeri prikazuju razliku između sadašnjeg i novog pokrića. Radi jednostavnosti, pretpostavljeno je da sva sredstva ispunjavaju uslove osiguranja, da nema duga prema banci i da su navedeni iznosi ukupni iznosi sa obračunatom kamatom.
| Ukupna sredstva jednog vlasnika u jednoj banci | Pokriće uz limit od 70.000 KM | Pokriće od 1. novembra |
|---|---|---|
| 50.000 KM | 50.000 KM | 50.000 KM |
| 90.000 KM | 70.000 KM | 90.000 KM |
| 100.000 KM | 70.000 KM | 100.000 KM |
| 120.000 KM | 70.000 KM | 100.000 KM |
Tabela je ilustrativni obračun prema pravilu da se depoziti jednog vlasnika u istoj banci sabiraju.
Ako ista osoba ima sredstva u dvije različite banke članice, pokriće se računa posebno u svakoj. Tako bi, od novembra, po 80.000 KM u dvije banke bilo unutar limita u obje, uz ostale zakonske uslove. Agencija u svom izvještaju o radu izričito objašnjava mogućnost zaštite štednje raspoređene u više banaka.
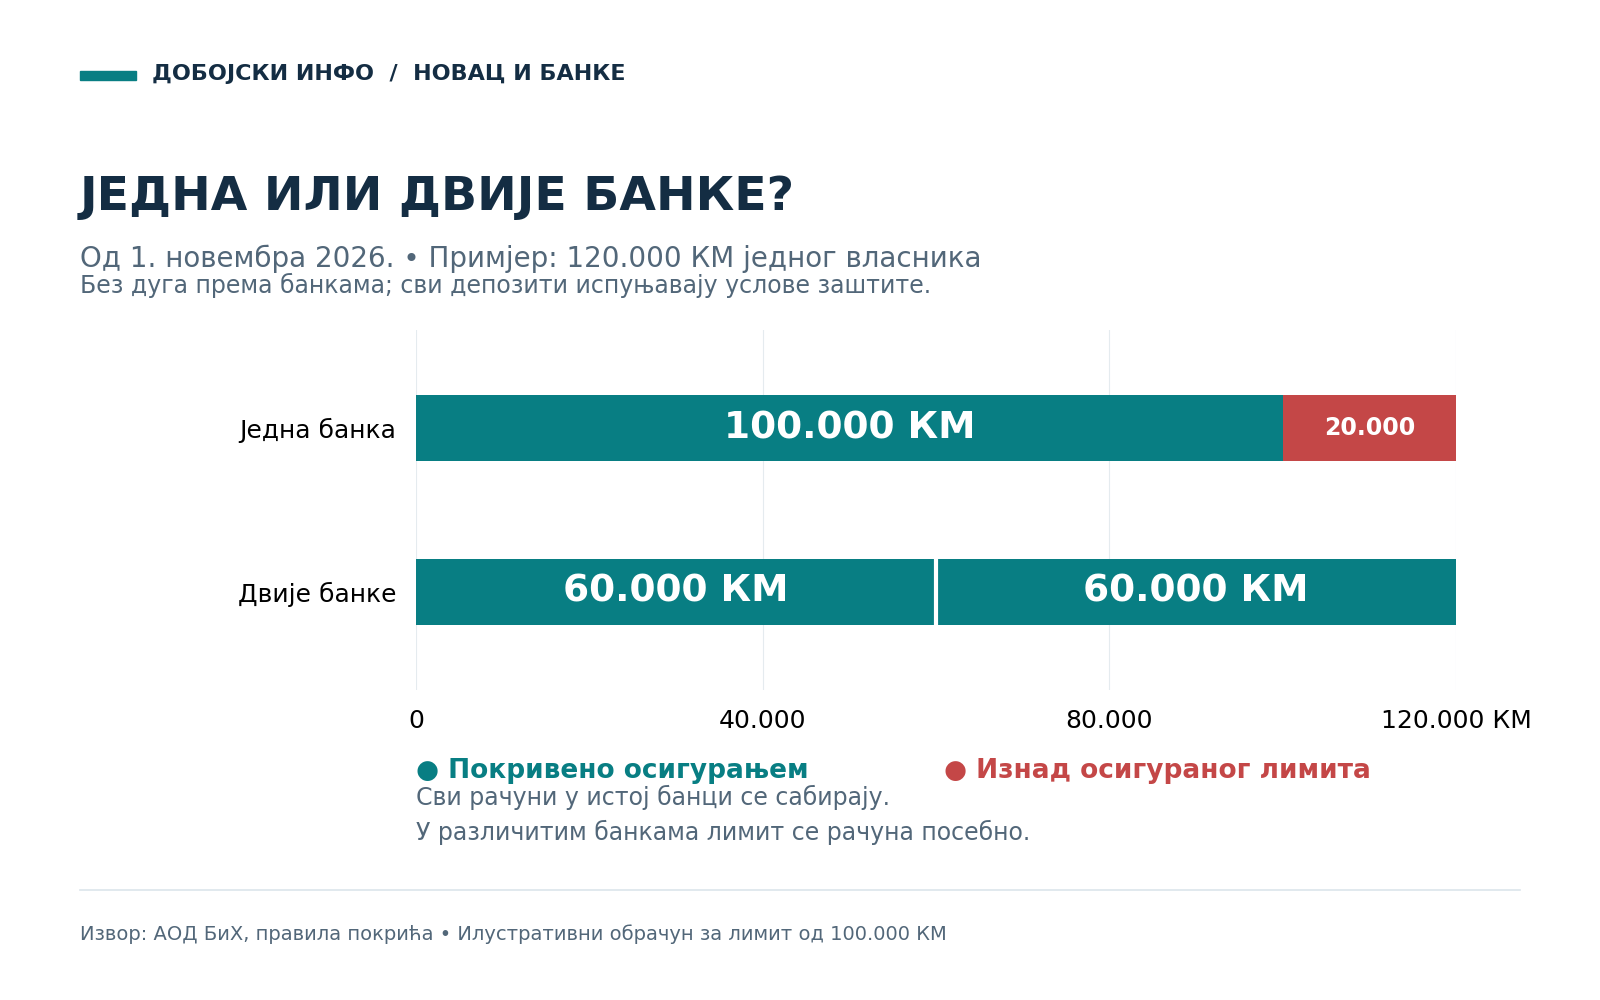
Ilustrativni primjer sa 120.000 KM pokazuje kako raspored sredstava u različitim bankama utiče na osigurano pokriće.
Kamata ulazi u limit, a dug prema banci utiče na obračun
Limit od 100.000 KM obuhvata i obračunatu kamatu. Ako glavnica iznosi tačno 100.000 KM, kamata ne dobija dodatno pokriće preko tog iznosa. Za potrebe osiguranja kamata se obračunava do dana nastanka slučaja osiguranja.
Postoji još jedno pravilo koje klijenti treba da znaju: pri utvrđivanju iznosa za isplatu, depozit koji ispunjava uslove zaštite umanjuje se za zakonski ili ugovorni dug vlasnika prema istoj banci.
Pojednostavljeno, ako takav depozit iznosi 90.000 KM, a dug koji ulazi u obračun 30.000 KM, osnovica za isplatu bila bi 60.000 KM. Zato se stvarni iznos naknade ne može uvijek utvrditi samo pogledom na stanje štednog računa.
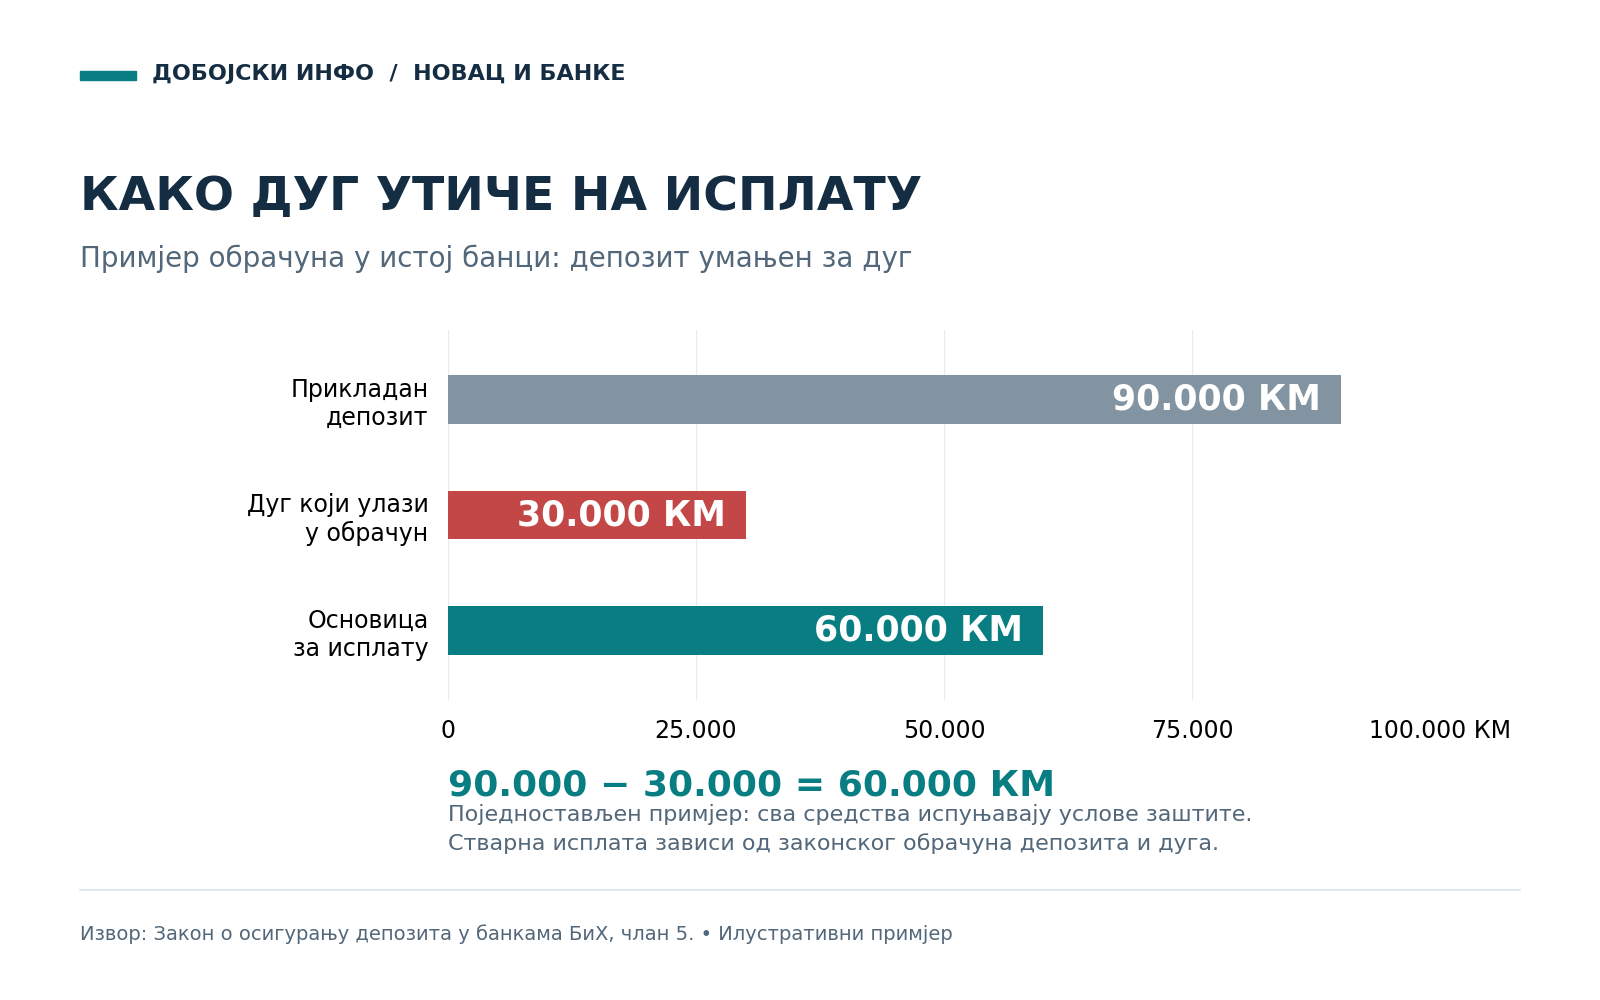
Pri obračunu naknade depozit se umanjuje za dug prema istoj banci koji ulazi u zakonski obračun.
Šta je sa deviznom štednjom
Osiguranje obuhvata i depozite u stranim valutama. Za isplatu se preračunavaju u konvertibilne marke prema prosječnom deviznom kursu Centralne banke BiH na dan oduzimanja dozvole banci.
Štednja u evrima, dakle, nema poseban limit uz onaj koji važi za račune u markama: ulazi u isti zbir sredstava vlasnika u toj banci.
Po fiksnom kursu od 1,95583 KM za jedan evro, novi limit odgovara iznosu od približno 51.129 evra. To je preračunata vrijednost domaćeg limita od 100.000 KM.
Zajednički račun: važno je ko je vlasnik novca
Kod zajedničkog računa sredstva se, za potrebe obračuna, dijele na jednake udjele među vlasnicima, osim ako svi vlasnici dostave dokaz da su udjeli drugačiji.
Primjer je račun sa 180.000 KM koji pripada dvjema osobama u jednakim dijelovima. Svakoj bi se pripisalo po 90.000 KM, što bi od novembra bilo unutar pojedinačnog limita, ako nema drugih depozita i obaveza koje utiču na obračun.
Ako jedan suvlasnik ima i vlastitu štednju u istoj banci, ona se sabira sa njegovim udjelom na zajedničkom računu. Pravo na pokriće vezuje se za vlasnika depozita.
Zaštita važi i za firme, ali postoje izuzeci
Veći limit značajan je i za preduzeća, udruženja i druga pravna lica obuhvaćena zakonom. U smislu ovog zakona, fizičko lice i registrovana kompanija predstavljaju različite vlasnike depozita. Privatna sredstva vlasnika firme zato treba razlikovati od novca koji pripada njegovom preduzeću.
Ipak, nije svaki novac u banci osiguran. Zakon, između ostalog, izuzima depozite vladinih organa, drugih banaka koje novac drže za svoj račun, osiguravajućih društava, određenih fondova i mikrokreditnih organizacija. Isključeni su i depoziti lica u posebnom odnosu sa bankom, prema entitetskim zakonima, te kompanija iz iste grupe kao banka.
Zaštita ne obuhvata ni novac koji se čuva u bankarskom sefu, niti dugovne vrijednosne papire koje je izdala banka. Isključuju se i depoziti za koje je pravosnažnom sudskom odlukom utvrđeno da su stečeni protivzakonitim radnjama. To su samo neki od izuzetaka propisanih zakonom.
Za firmu kojoj su sredstva potrebna za poslovanje viši limit povećava iznos mogućeg povrata. Međutim, i dalje je važno koliko novca drži u jednoj banci i koliko bi joj eventualni prekid pristupa računu otežao isplatu plata ili plaćanje dobavljačima.
Kako bi izgledala isplata ako banka izgubi dozvolu
Postupak se pokreće kada Agencija za bankarstvo Republike Srpske ili Agencija za bankarstvo Federacije BiH oduzme banci dozvolu za rad.
Agencija za osiguranje depozita zatim objavljuje koja će banka obavljati isplatu, gdje i kada ona počinje, te šta vlasnici depozita treba da dostave. Uz zahtjev za isplatu prilaže se dokaz zakonskog vlasništva nad depozitom. Novac se može podići u gotovini ili prenijeti na račun druge banke.
Osigurana sredstva moraju biti stavljena na raspolaganje najkasnije u roku od 20 radnih dana od oduzimanja dozvole banci. Zahtjevi za isplatu zastarijevaju nakon pet godina od tog dana.
Ako depozit prelazi osigurani limit, razlika se potražuje od banke u postupku likvidacije ili stečaja. To potraživanje nije isto što i isplata iz sistema osiguranja: njegov ishod zavisi od mogućnosti naplate u tom postupku.
Šta promjena znači za banke i Fond
Banke će u 2027. godini plaćati premiju po istoj godišnjoj stopi kao u 2026. — 0,26 odsto. Povećanje limita, dakle, prati zadržavanje postojeće stope premije.
Premije banaka glavni su izvor finansiranja Fonda za osiguranje depozita. Fond se puni i iz drugih izvora, uključujući višak prihoda Agencije i naplatu potraživanja iz likvidacione ili stečajne mase. Agencija ima mogućnost uvođenja vanredne premije i zaduživanja.
Sredstva Fonda koriste se za isplatu osiguranih depozita, a mogu se koristiti i u restrukturiranju banaka, pod zakonskim uslovima.
Za Agenciju viši limit znači veći mogući iznos obaveze prema pojedinačnom vlasniku depozita. Zbog toga je važna procjena sposobnosti Fonda da odgovori na eventualnu isplatu. Za banke je očekivana korist veće povjerenje klijenata, što Agencija navodi kao cilj odluke. U saopštenju je prenesena i ocjena Upravnog odbora da je domaći bankarski sektor stabilan, dobro kapitalizovan, visoko likvidan i profitabilan.
Zašto je povjerenje štediša važno cijeloj privredi
Prema podacima Centralne banke BiH, depoziti domaćih sektora na kraju jula 2026. iznosili su 40,43 milijarde KM. Od toga je stanovništvu pripadalo približno 21,05 milijardi, a privatnim preduzećima 8,91 milijarda KM. Riječ je o ukupnim depozitima tih sektora, a ne o iznosima koji su u cijelosti osigurani.
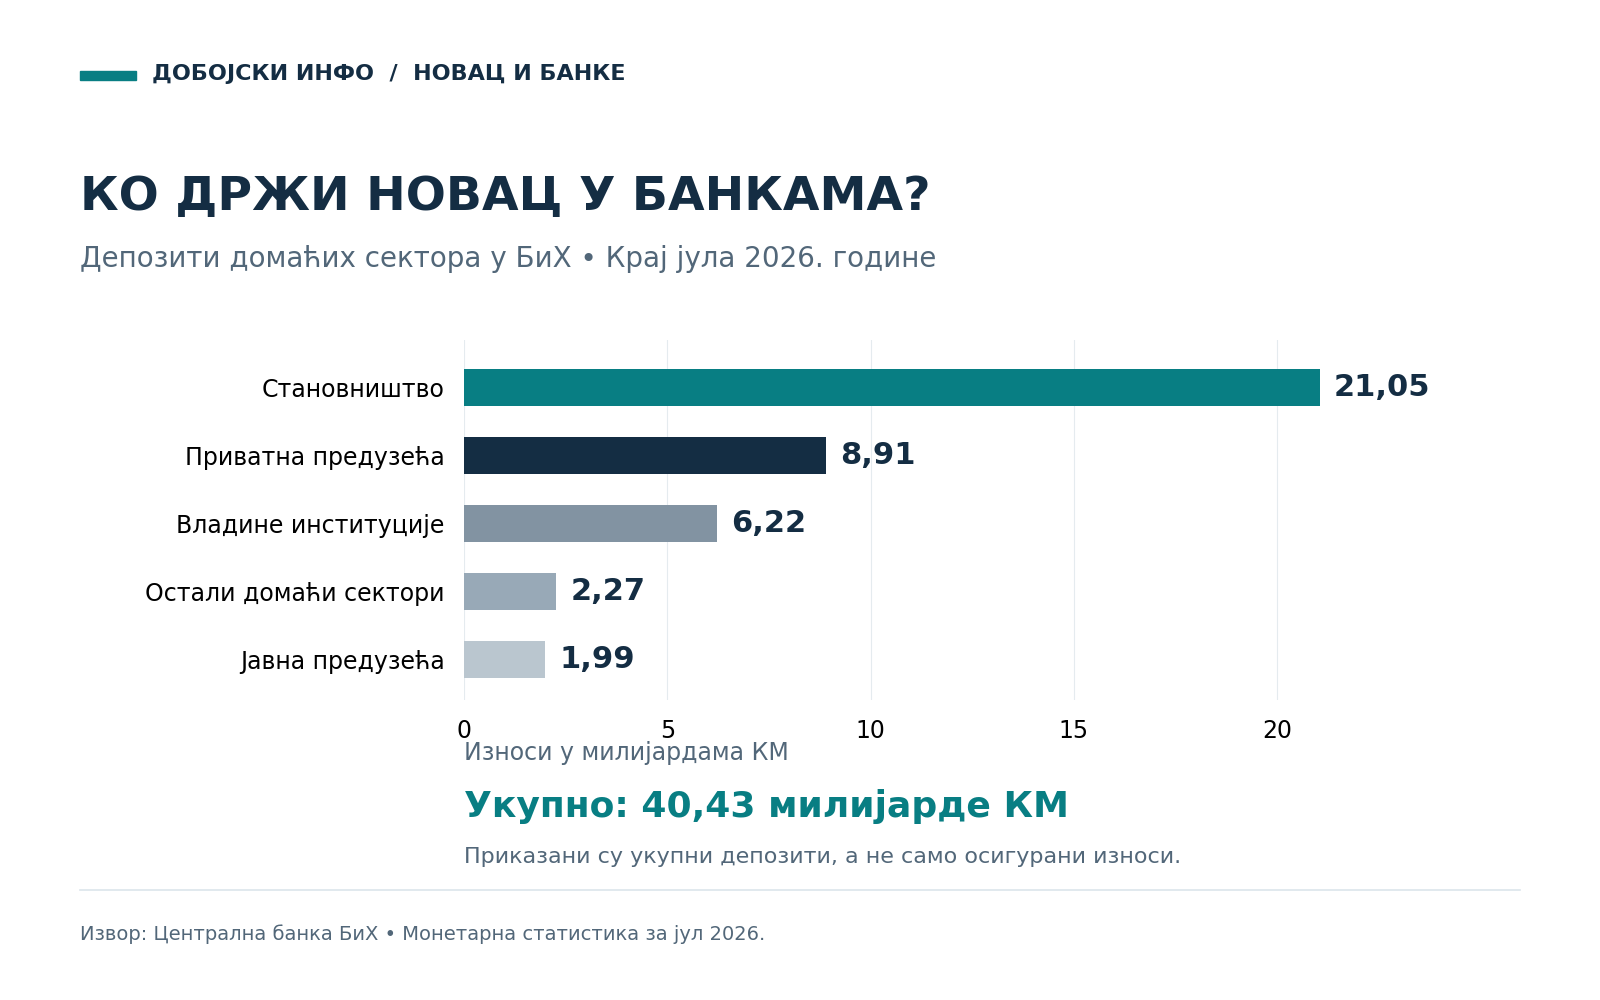
Stanovništvo drži najveći dio depozita domaćih sektora u bankama BiH. Prikazani su ukupni depoziti na kraju jula 2026, a ne samo osigurani iznosi.
Agencija u izvještaju za 2025. navodi da su depoziti stanovništva najveći izvor finansiranja banaka. Prema istom izvještaju, tadašnji limit od 70.000 KM obuhvatao je oko 98 odsto broja deponenata sa štednjom do tog iznosa, dok je osiguranjem bilo pokriveno 72 odsto ukupnog iznosa štednje građana. To objašnjava zašto povećanje najviše mijenja položaj onih čiji novac prelazi dosadašnji prag.
Koliko smo blizu evropskom nivou zaštite
Agencija povećanje predstavlja kao korak u usklađivanju sa evropskim standardima. Ipak, iznose treba pažljivo razlikovati: u Evropskoj uniji osnovni nivo zaštite iznosi 100.000 evra, a novi limit u BiH 100.000 KM.
Evropskih 100.000 evra odgovara iznosu od 195.583 KM. Domaće pokriće zato raste, ali još ne dostiže osnovni novčani limit koji važi u EU. Evropska komisija među ciljevima osiguranja depozita navodi i sprečavanje masovnog povlačenja novca koje može ugroziti finansijsku stabilnost.
Za vlasnika računa najkorisnije je da od banke dobije jasan odgovor na tri pitanja: da li njegov depozit ispunjava uslove osiguranja, koliki je zbir svih njegovih sredstava u toj banci i kako eventualni dug utiče na naknadu. Banke su zakonom obavezane da daju razumljive, pisane informacije o pokriću, izuzecima i načinu isplate.
***
Pratite nas na našoj Facebook i Instagram stranici i X nalogu.

Čitaoci reporteri
Podjelite sa ostalim našim čitaocima ono što svakodnevno vidite, sa čime se susrećete, vaše utiske sa putovanja, neobične sutuacije kojima ste prisustvovali i zabilježili ih svojim foto-aparatom tokom ljetovanja, zimovanja, izleta... Pišite nam na našu email adresu: